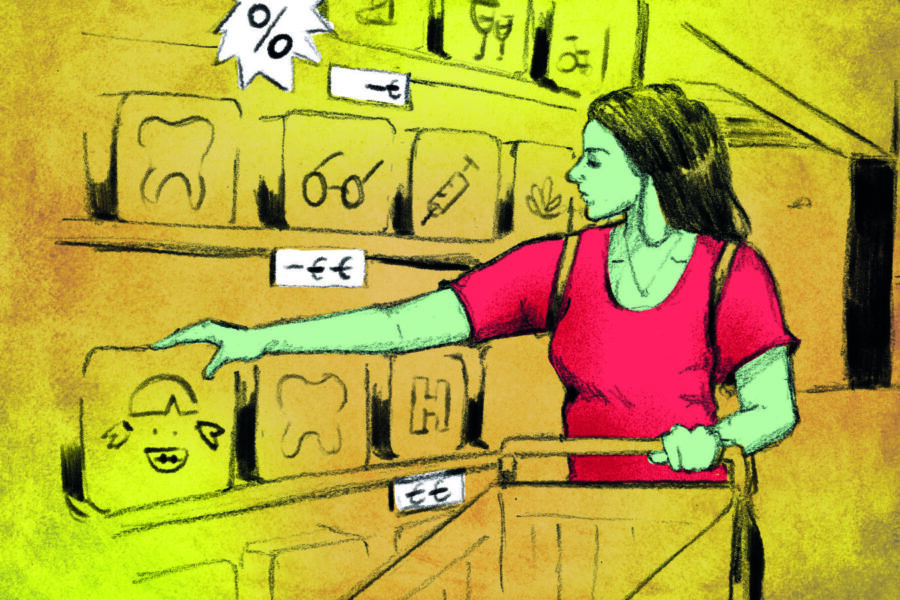
La semaine dernière, Renée Dresse, bientôt pensionnée, a reçu dans sa boîte aux lettres un courrier de sa mutualité lui proposant de souscrire à une assurance dentaire. De quoi bénéficier de remboursements intéressants – à hauteur de 1.250 euros par an à partir de la troisième année de souscription – sur les prothèses, implants, couronnes, chirurgie parodontale, greffes et interventions de comblement… Si elle signe son contrat avant ses 65 ans, elle paiera 19 euros par mois. Si elle attend de passer ce cap fatidique, le montant mensuel grimpera à 22 euros. Trop cher, estime Renée Dresse, au vu de ses revenus qui, eux, devraient diminuer significativement au moment de sa pension… «Aujourd’hui, les mutualités essaient vraiment de développer cette partie privée des assurances, commente celle qui est aussi historienne au Centre d’animation et de recherche en histoire ouvrière et populaire (CARHOP) et spécialiste de l’histoire des mutualités. Bien sûr, elles savent à qui elles s’adressent: elles ne m’ont pas envoyé cette offre par hasard. Elles pensent probablement que si j’ai pris l’assurance hospi, j’ai aussi les moyens de prendre celle-là. Sauf que payer ce montant en plus tous les mois, ce ne sera pas possible…»
Triple casquette
Rappelons qu’en Belgique, les mutualités ont une double, voire une triple casquette. Leur premier rôle est de gérer l’assurance obligatoire financée par les cotisations de sécurité sociale et par l’État: cette assurance permet à chaque citoyen d’obtenir le remboursement de ses soins de santé (consultations chez un médecin, un dentiste…) et le versement d’indemnités diverses (maladie, incapacité de travail, maternité…). Pour en bénéficier, il ne doit rien débourser: il lui suffit d’être inscrit auprès d’un «organisme assureur», c’est-à-dire auprès de l’une des cinq unions nationales (Mutualité chrétienne, Solidaris, Mutualités libérales, Mutualités libres, Mutualités neutres) ou à la Caisse auxiliaire d’assurance maladie-invalidité (CAAMI), l’organisme public qui assure les mêmes prestations dans le cadre de l’assurance obligatoire. Le choix de l’organisme assureur n’a pas d’impact sur les remboursements et indemnités: les tarifs sont fixés par l’INAMI et sont identiques pour tous. «Au départ, les mutuelles étaient les caisses d’assurance des ouvriers, rappelle Stéphane Rillaerts, consultant hospitalier et chargé de cours à l’ULB. Au moment de la mise en place de la sécurité sociale généralisée, après la Seconde Guerre mondiale, elles sont devenues en Belgique des intermédiaires incontournables entre l’INAMI et les prestataires de soins et, de manière assez exceptionnelle en Europe, de véritables acteurs du système de santé.»
Mais les mutualités belges sont aussi – c’est leur deuxième casquette – des organismes assureurs qui gèrent l’assurance dite complémentaire. Celle-ci propose des interventions dans des actes de soins ou de prévention peu ou non remboursés par l’assurance obligatoire, comme l’achat de lunettes, de lentilles de contact, d’appareils auditifs, mais aussi les séances de logopédie, de psychomotricité, de psychothérapie… Or, dès que vous vous affiliez à une mutualité, vous souscrivez automatiquement à cette complémentaire par le biais de votre cotisation, qui varie entre 10 et 16 euros par mois selon les mutuelles, et qui est la même pour tous les affiliés, quels que soient leur âge, leur état de santé ou leurs revenus. Comme son nom ne l’indique pas, la complémentaire est donc «obligatoire»: le seul moyen pour un assuré de ne pas y souscrire est de s’inscrire à la CAAMI et non dans une mutuelle.
Par ailleurs, les mutuelles proposent aujourd’hui, en plus de l’obligatoire et de la complémentaire, de nombreuses assurances optionnelles, comme l’assurance hospitalisation, l’assurance dentaire, l’assurance soins ambulatoires ou encore l’assurance maladies graves… Le montant varie ici en fonction du «profil de risque» de l’affilié, exactement comme dans les assurances privées. En 2006, Assuralia (l’Union professionnelle des entreprises d’assurances en Belgique) a d’ailleurs déposé une plainte auprès de la Commission européenne contre le régime belge des mutuelles, estimant que les règles qui leur étaient applicables les avantageaient injustement par rapport aux compagnies d’assurances privées proposant des services similaires. Sous la pression des autorités européennes, la Belgique a ainsi été contrainte de modifier sa législation. Aujourd’hui, c’est par l’intermédiaire d’une société distincte qu’une mutuelle peut proposer ce type d’assurances supplémentaires à ses affiliés. «Même si, bien sûr, c’est le même conseiller mutualiste qui vous renseigne sur l’ensemble de l’offre…», souligne Renée Dresse.
Par ailleurs, les mutuelles proposent aujourd’hui, en plus de l’obligatoire et de la complémentaire, de nombreuses assurances optionnelles, comme l’assurance hospitalisation, l’assurance dentaire, l’assurance soins ambulatoires ou encore l’assurance maladies graves… Le montant varie ici en fonction du «profil de risque» de l’affilié, exactement comme dans les assurances privées.
Plus on est malade, moins on se soigne
Pour l’historienne, la proposition d’assurance dentaire qui est arrivée dans sa boîte aux lettres doit en tout cas alerter. «Aujourd’hui, le débat en matière de couverture santé consiste à se demander comment on peut distinguer l’essentiel de l’accessoire, analyse-t-elle. On peut considérer que certaines personnes accordent plus d’importance à certaines parties de leur corps, comme les dents, et que, dès lors, ce qui est accessoire pour d’autres est essentiel pour elles. Mais il y a probablement aussi des situations dramatiques où une personne a absolument besoin d’un dentier et où elle n’a pas les moyens de se le payer.» Bien sûr, les mutuelles ne sont pas directement responsables de ces situations. En revanche, le déploiement de leur offre optionnelle en dit long sur la menace d’un système de soins à deux vitesses. «Les difficultés budgétaires et l’augmentation du coût des soins tendent à augmenter la partie du reste à charge du patient, commente Stéphane Rillaerts. C’est pourquoi la partie ‘assurances privées’ des mutuelles prend de plus en plus d’importance… Chez les dentistes et les orthodontistes, il y a une telle proportion de praticiens non conventionnés que cela peut en effet créer un vrai problème d’accès aux soins…»
Ainsi, selon une récente analyse du service études de la MC[1], «plus on est malade, moins le recours aux soins est en adéquation avec les besoins… et plus on paie». Cette étude rappelle ainsi que le taux de mortalité est 51% plus élevé dans les quartiers pauvres que dans les quartiers riches, mais aussi que les personnes aux revenus les plus faibles consacrent 8% de leur revenu aux soins… soit six fois plus que la part qu’y consacrent les plus aisées! «Le recours aux soins baisse davantage là où les besoins sont les plus élevés, avec davantage de reports et un recours accru aux urgences», résume l’étude. Certains mécanismes sont pourtant censés protéger la santé des plus vulnérables. C’est le cas du maximum à facturer (MAF), qui prévoit de plafonner le montant annuel des tickets modérateurs à la charge des ménages: au-delà d’un certain seuil, déterminé en fonction du revenu, ils sont remboursés par l’assurance maladie. Mais dans les faits, ce mécanisme exige généralement que les personnes avancent les frais de soins, ce qu’elles n’ont pas toujours les moyens de faire dans un contexte de maladie ou d’accident où les dépenses s’accumulent… Par ailleurs, le MAF ne couvre pas les suppléments d’honoraires, de plus en plus pratiqués dans certaines spécialités médicales où, dans un contexte de pénurie, les praticiens ont tendance à se déconventionner. Enfin, le seuil de dépenses qu’il faut atteindre est élevé: pour les ménages aux revenus faibles et moyens, les difficultés commencent souvent bien avant…
«Les difficultés budgétaires et l’augmentation du coût des soins tendent à augmenter la partie du reste à charge du patient. C’est pourquoi la partie ‘assurances privées’ des mutuelles prend de plus en plus d’importance… Chez les dentistes et les orthodontistes, il y a une telle proportion de praticiens non conventionnés que cela peut en effet créer un vrai problème d’accès aux soins…» Stéphane Rillaerts, consultant hospitalier et chargé de cours à l’ULB
Suppléments d’honoraires et statut BIM
«L’État est en train de désinvestir le secteur de la santé, souligne Renée Dresse. Ça passe par de petites mesures, mais qui, mises bout à bout, sont significatives. Par exemple, les médicaments sont de moins en moins remboursés, ce qui amène des personnes à ne pas prendre le traitement dont elles ont besoin…» Et si les plus favorisés parviennent à se protéger de ces évolutions grâce à des assurances privées, il en va autrement des plus précaires et/ou des plus âgés. «J’ai appris que mon assurance hospi allait augmenter juste au moment où je vais être pensionnée et où mes revenus vont baisser… ce n’est pas logique», poursuit Renée Dresse. Certes, les récentes mesures prises par le ministre des Affaires sociales et de la Santé publique Frank Vandenbroucke (Vooruit), concernant le statut BIM (bénéficiaire de l’intervention majorée), devraient en principe permettre de protéger les personnes les plus vulnérables. Ainsi, depuis le 1er janvier 2026, les médecins ne peuvent plus facturer de suppléments d’honoraires aux patients bénéficiant de ce statut pour les prestations ambulatoires remboursées par l’assurance obligatoire (consultations, visites à domicile, examens médicaux…). Par ailleurs, depuis le 1er juillet 2026, les dentistes et orthodontistes, conventionnés ou non, sont également concernés: ils ne peuvent plus faire payer aux patients BIM des suppléments d’honoraires pour l’ensemble des soins dentaires remboursables.
Le problème, comme le rappelle l’étude de la MC, c’est que 30 à 33% des personnes aux revenus les plus faibles ne bénéficient pas du statut BIM, malgré leur éligibilité potentielle… Un phénomène de non-recours aux droits qui entraîne des situations de grande détresse, avec des personnes qui renoncent à se soigner en pensant qu’elles ne pourront ni payer ni être remboursées… Certes, la situation belge est encore très loin de celle des États-Unis, où les soins de santé sont l’une des premières causes d’endettement de la population. Mais la banalisation des assurances privées doit inquiéter quant au risque d’un fossé croissant entre ceux qui ont les moyens de la prudence et ceux qui, faute de mieux, devront compter sur leur bonne étoile.
«L’État est en train de désinvestir le secteur de la santé. Ça passe par de petites mesures, mais qui, mises bout à bout, sont significatives. Par exemple, les médicaments sont de moins en moins remboursés, ce qui amène des personnes à ne pas prendre le traitement dont elles ont besoin…» Renée Dresse, historienne au Centre d’animation et de recherche en histoire ouvrière et populaire (CARHOP) et spécialiste de l’histoire des mutualités
[1] Clara Noirhomme, «Comprendre les inégalités face aux soins de santé», service d’études MC, Santé & Société 18, juillet 2026.